Nilai Koleksi Tidak Menghilangkan Status Mata Uang
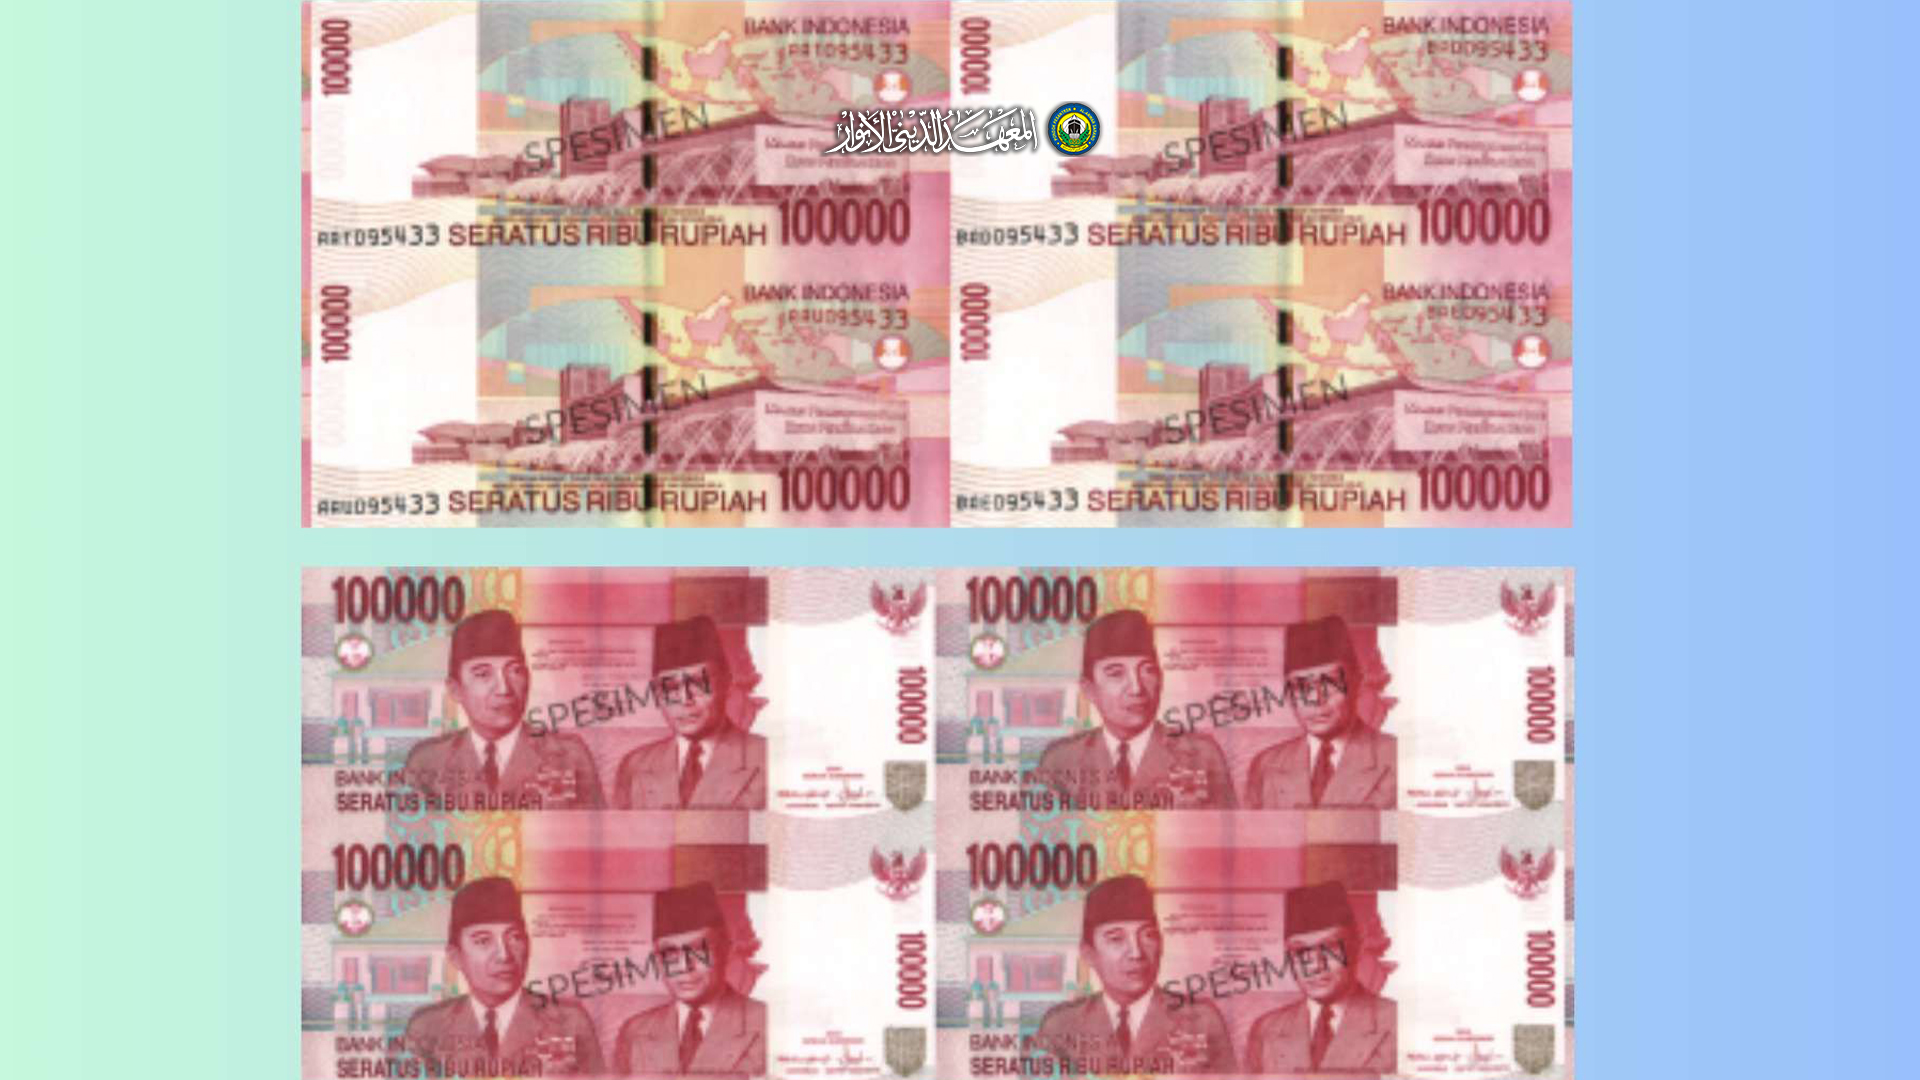
Perbedaan antara uang bersambung dengan uang rupiah biasa terletak pada bentuk, kelangkaan, dan nilai tambah yang muncul di kalangan kolektor. Akan tetapi, perbedaan tersebut perlu dibedakan dari perubahan status hukum benda.
Uang yang dibuat untuk tujuan koleksi sejak awal dan tidak lagi berfungsi sebagai alat pembayaran tentu berbeda dengan uang resmi yang masih berlaku sebagai alat pembayaran. Dalam kasus uang bersambung, selama lembaran tersebut masih merupakan uang resmi yang dapat digunakan sebagai alat pembayaran, maka statusnya sebagai naqd tetap diperhitungkan.
Oleh sebab itu, nilai koleksi tidak dapat dijadikan alasan untuk menganggap uang bersambung sepenuhnya sebagai barang biasa yang bebas diperjualbelikan dengan harga berapa pun.
Dengan demikian, memperjualbelikan uang bersambung sebagaimana deskripsi di atas dihukumi tidak sah apabila transaksi tersebut dilakukan dengan pertukaran uang sejenis disertai kelebihan, karena masih termasuk transaksi pada barang ribawi.
Hal ini sekaligus menjawab pertanyaan mengenai pembelian uang bersambung. Pembelian uang bersambung tetap termasuk transaksi yang berkaitan dengan barang ribawi, sebab objek yang diperjualbelikan masih berstatus sebagai mata uang.
Dengan demikian, bentuk koleksi pada uang tersebut tidak dengan sendirinya mengeluarkannya dari ketentuan hukum sharf selama statusnya sebagai uang masih tetap ada.
Apakah Nilai Koleksi Mengeluarkan Uang dari Status Mata Uang?
Persoalan penting dalam kasus uang bersambung adalah apakah nilai koleksi yang melekat pada uang tersebut dapat mengubah statusnya dari mata uang menjadi barang biasa. Sebab, dalam fikih terdapat kondisi ketika benda yang semula berfungsi sebagai alat tukar kemudian digunakan untuk tujuan lain sehingga tidak lagi dipandang dari sisi fungsi moneternya.
Dalam Hasyiyah al-Jamal ‘ala Syarh al-Manhaj disebutkan:
وهو المعتمد وما في المجموع من حلها محمول على المعراة، وهي التي جعل لها عرى، فإنه لا زكاة فيها؛ لأنها صرفت في ذلك عن جهة النقد إلى جهة أخرى بخلاف غيرها
Hasyiyah al-Jamal ‘ala Syarh al-Manhaj = Futuhat al-Wahhab bi Taudih Syarh Manhaj ath-Thullab, juz 2, hlm. 257.
Dari ibarat tersebut terdapat ungkapan penting:
لأنها صرفت في ذلك عن جهة النقد إلى جهة أخرى
Artinya, benda tersebut tidak lagi dipandang dari sisi fungsi sebagai alat tukar karena telah dialihkan kepada fungsi yang lain.